Início · Golpe bancário e PIX
Direito do consumidor bancário · Rio do Sul e Alto Vale do Itajaí
Caiu num golpe do PIX ou do falso atendente? Veja se o banco tem de devolver
Alguém ligou dizendo ser do banco, a conta foi invadida, o boleto era falso ou o PIX foi parar na conta de um golpista. Quem passa por isso costuma sentir vergonha e achar que perdeu o dinheiro de vez. Nem sempre é assim. O banco responde pelas falhas de segurança do serviço que presta, e há passos que precisam ser dados logo nas primeiras horas. Esta página mostra quais são, quanto tempo o banco tem para responder e o que guardar.
Seu caso se parece com algum destes?
Cada golpe deixa rastros diferentes, e é por eles que se descobre onde a segurança falhou.
PIX para golpista
Você fez um PIX achando que pagava uma compra, ajudava um parente ou resolvia um problema, e o dinheiro foi para a conta de um golpista.
Falso funcionário ou falsa central
Ligaram do "setor de segurança" do banco, sabiam seus dados e pediram transferência, senha, código ou instalação de aplicativo.
Boleto falso
O boleto parecia verdadeiro, mas o dinheiro caiu em outra conta. Pode ter vindo por e-mail, WhatsApp ou de um site parecido com o original.
Cartão clonado
Compras, saques ou empréstimos que você não fez aparecem na fatura ou no extrato.
Conta ou aplicativo invadido
Alguém entrou na sua conta, mudou limites, fez transferências ou contratou crédito em seu nome.
Movimentação fora do seu padrão
Várias transferências seguidas, de madrugada ou em valores que você nunca movimentou, sem que o banco bloqueasse ou perguntasse nada.
O que fazer nas primeiras horas
A ordem importa. No PIX, cada hora conta, porque o golpista costuma tirar o dinheiro da conta rápido.
Avise o seu banco e peça o MED, se foi PIX
Use o aplicativo ou o telefone oficial do banco, aquele que está no verso do cartão ou no site. Nunca o número que o golpista passou. Conte o que aconteceu e peça a devolução pelo Mecanismo Especial de Devolução, o MED. Para pessoa física, o próprio aplicativo deve ter a opção de contestar o PIX por golpe, a partir do extrato.
Anote o número de protocolo, a data, o horário e o nome de quem atendeu. Aproveite para bloquear cartões, trocar senhas e encerrar acessos que você não reconhece.
Registre o boletim de ocorrência
Pode ser pela delegacia virtual da Polícia Civil do seu estado. Conte a história em ordem, com datas, valores, números de telefone e chaves PIX usados pelo golpista. O banco não pode exigir o boletim para abrir o pedido de devolução do PIX, mas ele vai servir para a contestação e para uma eventual ação.
Conteste por escrito
Além da ligação, registre a contestação por escrito no atendimento do banco (SAC), pelo aplicativo, chat ou e-mail. Diga quais operações você não reconhece ou fez sob engano e peça a devolução. Se a resposta não vier ou não resolver, leve à ouvidoria do banco.
Guarde todas as provas
Prints de conversas, registro de chamadas, e-mails, o boleto, comprovantes, extratos e as respostas do banco. Não apague nada do celular, nem a conversa com o golpista.
Procure orientação jurídica, principalmente se o banco negar
Com a negativa do banco ou sem resposta no prazo, um advogado avalia se houve falha de segurança e qual é o caminho: nova reclamação, notificação ou ação judicial.
Ainda está acontecendo? Se o golpista continua ligando ou há operações em andamento, fale primeiro com o banco pelo canal oficial e depois com o escritório.
Como funciona o MED do PIX
O MED é a regra do Banco Central para devolver PIX em caso de fundada suspeita de fraude, golpe ou crime. O pedido sai do seu banco e chega ao banco de quem recebeu o dinheiro. Na prática, funciona assim:
- o pedido pode ser feito para PIX de até 80 dias atrás;
- o banco do recebedor bloqueia o valor que ainda estiver na conta suspeita e tem até 7 dias corridos para analisar o caso;
- se ele confirmar a fraude, a devolução é feita em seguida, e o valor devolvido depende do saldo que sobrou na conta do golpista;
- quanto antes o pedido for aberto, maior a chance de ainda haver dinheiro para bloquear.
O MED não serve para PIX enviado por engano para a chave errada nem para briga comercial, como produto que chegou atrasado ou diferente. Nesses casos o caminho é outro.
Se o MED não devolver tudo, isso não encerra a discussão. A responsabilidade do banco pela segurança do serviço continua podendo ser analisada, pelas regras do Código de Defesa do Consumidor.
Quando o banco tem de responder
Cada canal tem um prazo próprio. Anote a data em que fez cada pedido.
Até 7 dias corridos para o banco de quem recebeu o dinheiro analisar a notificação. Confirmada a fraude, a devolução segue nos dias seguintes.
Até 7 dias corridos, contados do registro da reclamação, pela regra federal do serviço de atendimento ao consumidor.
Até 10 dias úteis, que podem ser prorrogados uma única vez, por igual período, com explicação do motivo.
Sem resposta no prazo, ou com uma resposta que não enfrenta o que você perguntou, guarde o protocolo. Isso também é prova.
O que diz a lei sobre a responsabilidade do banco
O Código de Defesa do Consumidor se aplica aos bancos. É o que diz a Súmula 297 do Superior Tribunal de Justiça. E o art. 14 do Código trata da responsabilidade de quem presta serviço:
Lei 8.078/1990 (CDC), art. 14: "O fornecedor de serviços responde, independentemente da existência de culpa, pela reparação dos danos causados aos consumidores por defeitos relativos à prestação dos serviços, bem como por informações insuficientes ou inadequadas sobre sua fruição e riscos."
O § 1º do mesmo artigo diz que o serviço é defeituoso quando não fornece a segurança que o consumidor dele pode esperar.
Para golpes e fraudes bancárias, o STJ editou uma súmula específica:
Súmula 479 do STJ (Segunda Seção, julgada em 27/06/2012, DJe de 01/08/2012): "As instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias."
Em palavras simples: quando a fraude faz parte do risco da atividade do banco, ele responde mesmo sem ter agido com culpa. Vazamento de dados, falha na verificação de quem acessa a conta e transações muito fora do perfil do cliente costumam entrar nessa discussão.
O outro lado também está na lei. O banco não responde se provar que o defeito não existiu ou que a culpa foi exclusivamente do consumidor ou de terceiro (CDC, art. 14, § 3º). Por isso cada caso é analisado com os documentos na mão: como o golpe aconteceu, que dados o golpista tinha, se o banco deveria ter estranhado as operações. A resposta muda conforme a história.
No processo, o juiz pode inverter o ônus da prova a favor do consumidor quando a alegação for verossímil ou quando ele for hipossuficiente (CDC, art. 6º, VIII). E o prazo para pedir reparação por defeito do serviço é de cinco anos, contados do conhecimento do dano e de quem o causou (CDC, art. 27). O prazo do MED, porém, é bem mais curto, e o dinheiro some rápido.
Documentos para juntar
Não tem tudo? Comece com o que tiver. O advogado diz o que falta para o seu caso.
Para todos os casos
- Documento de identidade com CPF
- Boletim de ocorrência
- Extratos da conta ou fatura do cartão com as operações contestadas
- Comprovantes das transferências, PIX ou pagamentos
- Protocolos de atendimento e as respostas do banco, inclusive da ouvidoria
- Prints das conversas com o golpista, registro das ligações (número, data e hora) e e-mails recebidos
Se foi PIX
O comprovante com o nome do recebedor, a chave PIX usada e o número do pedido de devolução pelo MED, com a resposta do banco.
Se foi boleto falso
O boleto que você pagou, o comprovante, a mensagem ou o site de onde ele veio e, se possível, o boleto verdadeiro para comparar.
Se a conta foi invadida ou o cartão clonado
A data em que você percebeu, as operações que não reconhece, os avisos que o banco mandou ou deixou de mandar e qualquer mensagem de troca de senha ou de aparelho.
Conte o que aconteceu
Pelo WhatsApp ou pelo formulário. Não mande senha, código de segurança nem foto do cartão, nem para o escritório.
Prefere conversar?
Pelo WhatsApp você conta a história do seu jeito, por mensagem ou áudio. Documentos podem vir depois, só por este canal oficial do escritório.
Atendimento presencial em Rio do Sul e por vídeo.
Quem analisa o seu caso
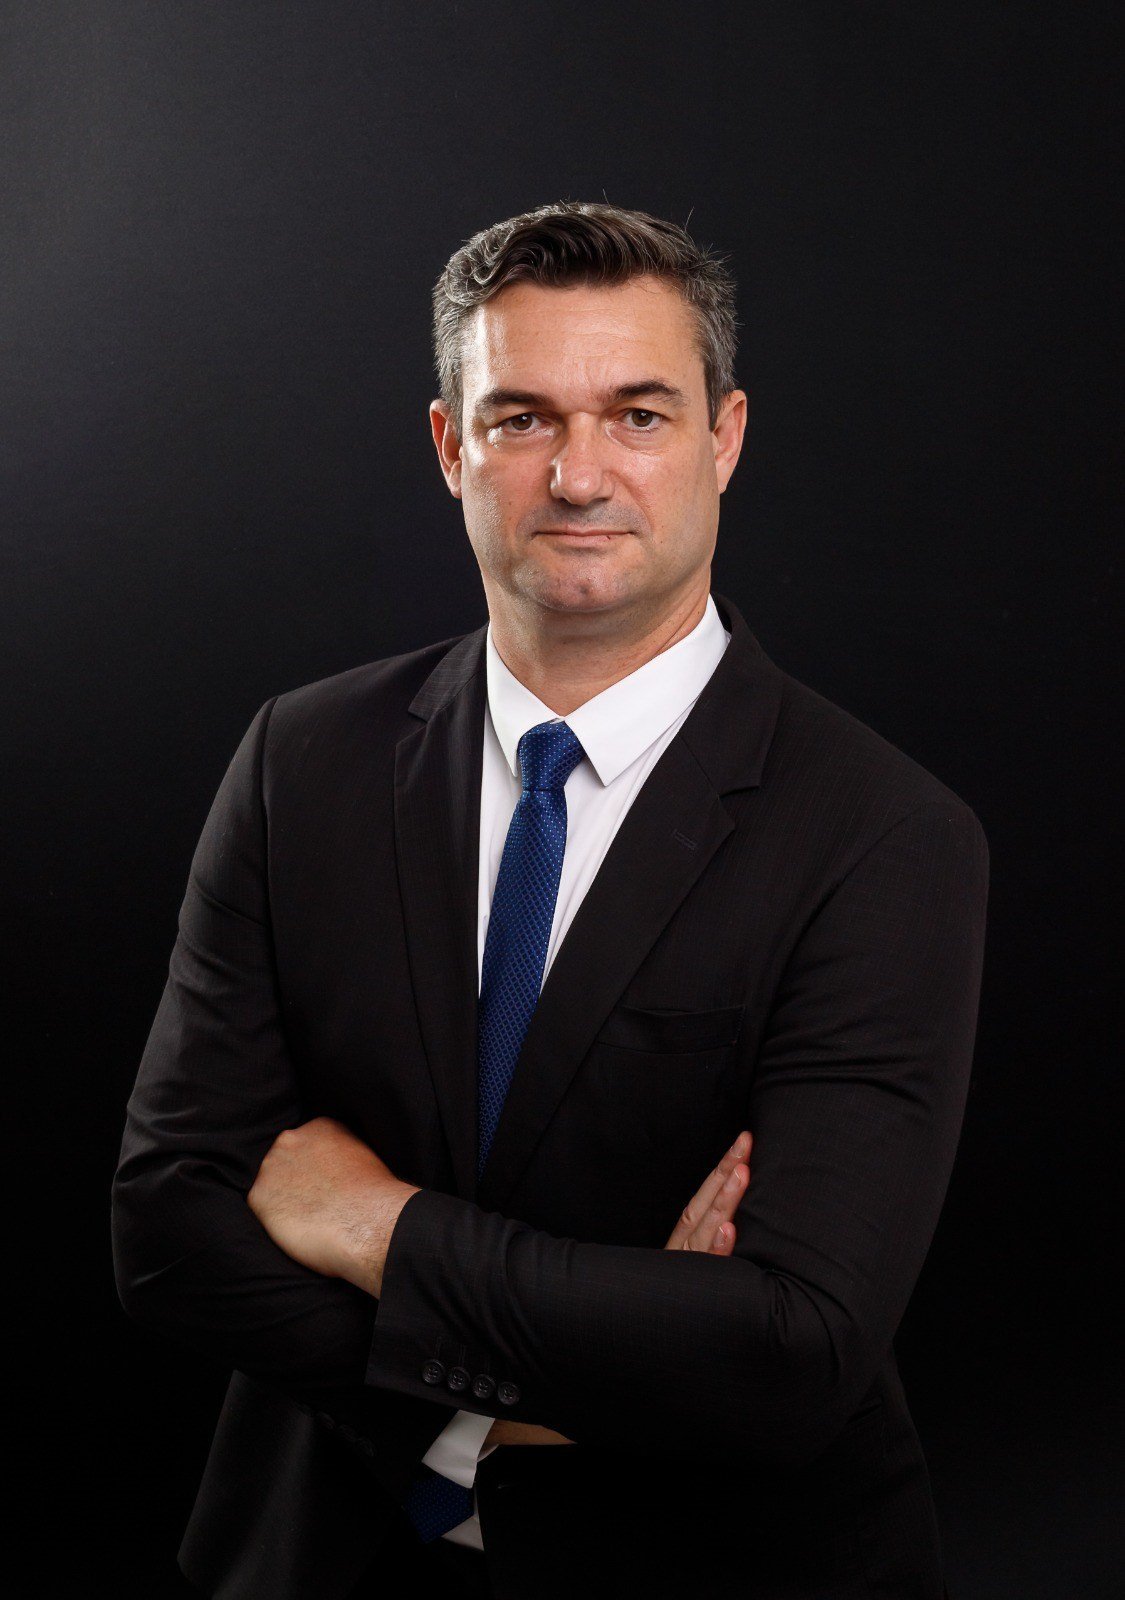
Ricardo Paschoaleto
Advogado e sócio do escritório, responsável por esta página. OAB/SC 49.545.
Paschoaleto & Sedrez Advogados e Consultoria Empresarial, com sede em Rio do Sul/SC.
Perguntas frequentes
O banco é obrigado a devolver o dinheiro do golpe?
Depende de como o golpe aconteceu. O banco responde, mesmo sem culpa, por falha de segurança do serviço e por fraudes que fazem parte do risco da atividade bancária (CDC, art. 14, e Súmula 479 do STJ). Ele deixa de responder se provar que não houve defeito ou que a culpa foi só do cliente ou de terceiro. Por isso a análise é feita caso a caso, com os documentos.
Fiz o PIX eu mesmo, enganado pelo golpista. Ainda dá para pedir de volta?
Dá para pedir. O MED do PIX foi criado justamente para golpes, inclusive quando a própria vítima fez a transferência. A devolução depende de ainda haver saldo na conta que recebeu. Fora do MED, a responsabilidade do banco é analisada pelo que aconteceu antes e durante as transferências.
Qual é o prazo para pedir a devolução pelo MED?
Pelas regras do Banco Central, o pedido pode ser aberto para PIX feito há até 80 dias. Mesmo assim, não espere: o bloqueio só alcança o dinheiro que ainda estiver na conta do golpista.
O banco pode exigir boletim de ocorrência para abrir o MED?
Não para abrir. O guia do Banco Central orienta o banco a registrar o pedido logo depois do atendimento, sem analisar o mérito e sem pedir documentos nesse momento. Depois ele pode pedir documentos para analisar o caso. Faça o boletim de qualquer forma, porque ele ajuda na contestação.
Quanto tempo o banco tem para me responder?
No MED, o banco de quem recebeu o dinheiro tem até 7 dias corridos para analisar. No SAC, a regra federal fala em 7 dias corridos. Na ouvidoria, até 10 dias úteis, prorrogáveis uma vez.
Caí no golpe da falsa central e passei a senha. Perdi o direito?
Não necessariamente. O banco vai dizer que a culpa foi sua, e isso precisa ser enfrentado com os fatos: de onde o golpista tirou seus dados, se o banco estranhou operações fora do seu padrão, se havia limite e bloqueio funcionando. O resultado depende de cada caso.
Paguei um boleto falso. O banco devolve?
Depende de onde aconteceu a falha: no envio do boleto, no sistema de quem o emitiu ou na conta que recebeu o dinheiro. Guarde o boleto pago, o verdadeiro e a mensagem pela qual ele chegou. São esses papéis que mostram quem pode responder.
Quanto tempo tenho para entrar na Justiça?
O CDC prevê cinco anos para pedir reparação por defeito do serviço, contados de quando você soube do dano e de quem o causou (art. 27). Os prazos do banco e do MED são muito mais curtos, então comece pelo banco hoje.
Como são cobrados os honorários?
São combinados diretamente com o advogado, depois que ele entende o caso, e ficam escritos no contrato antes de qualquer medida. Nada é cobrado sem que você saiba o valor e concorde.
De onde vem cada informação desta página
Código de Defesa do Consumidor (Lei 8.078/1990), arts. 6º, VIII, 14 e 27 — planalto.gov.br
Súmulas 297 e 479 do Superior Tribunal de Justiça — Arquivo Cidadão do STJ
Mecanismo Especial de Devolução do PIX: Guia de implementação dos procedimentos de devolução no Pix, do Banco Central (versão 4.4), e Regulamento do Pix (Resolução BCB 1/2020) — bcb.gov.br
Prazo do SAC: Decreto 11.034/2022, art. 13 — planalto.gov.br
Prazo da ouvidoria: Resolução CMN 4.860/2020, art. 6º, § 2º — bcb.gov.br
Esta página explica a lei e as regras do Banco Central em termos gerais. Não reproduz decisões judiciais nem antecipa como um caso concreto seria decidido. Fontes conferidas em 06/10/2026.
Rio do Sul e Alto Vale do Itajaí
Tire a dúvida antes que os prazos passem
Mande pelo WhatsApp o que aconteceu, o banco e a data. Se já tiver o protocolo do banco e o boletim de ocorrência, melhor; se não tiver, a gente orienta como conseguir.